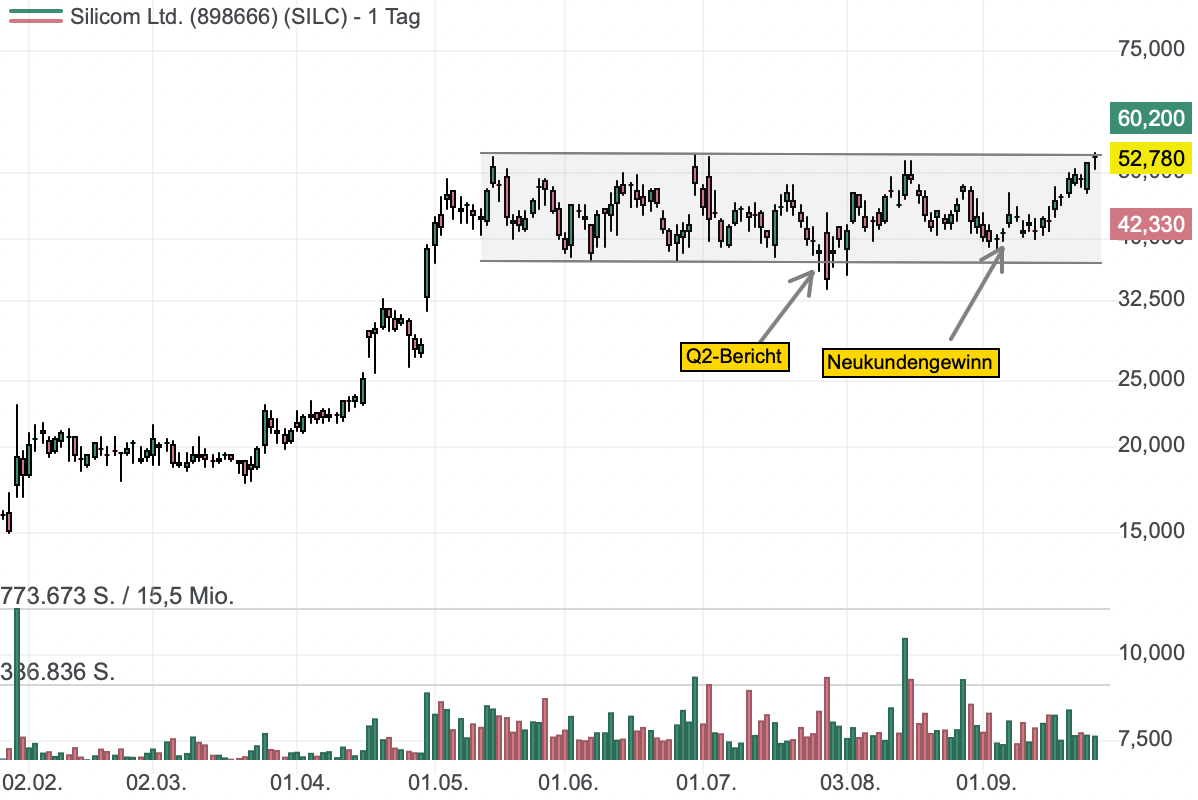


Charttechnisch sehr spannend finde ich jetzt den israelischen Netzwerkspezialisten Silicom. Das Unternehmen hat die Durststrecke hinter sich gelassen und nach Jahren, in denen das Management vor allem auf wenige Großaufträge setzte und der Umsatz schrumpfte, jagt das Unternehmen seit rund zwei Jahren wieder kleinere Design-Wins.
Der Kurswechsel greift: Das Wachstum zog von 17 % im 4. Quartal 2025 über 33 % im 1. Quartal 2026 auf 59 % im 2. Quartal an. Dort erreichten die Erlöse 23,8 Mio. USD bei einer Bruttomarge von 30,4 %. Für das 3. Quartal stellt Silicom 25 bis 26 Mio. USD in Aussicht, die Jahresprognose stieg von 82 bis 83 Mio. USD auf 93 bis 95 Mio. USD. Zum Jahresende plant das Unternehmen die Rückkehr in die Gewinnzone.
Silicom baut Netzwerkkarten, die rechenintensive Aufgaben wie Verschlüsselung vom Hauptprozessor eines Servers übernehmen. Der neue Treiber heißt KI-Inferenz, also der laufende Betrieb trainierter KI-Modelle. Silicom setzt hier auf FPGAs, Chips, die sich nach der Auslieferung per Software umprogrammieren lassen. Ende Juni kam die erste Serienbestellung eines KI-Kunden. Für 2026 kalkuliert das Management mit 3 bis 4 Mio. USD Inferenz-Umsatz.
Auch das Kerngeschäft liefert. Anfang September gewann Silicom einen Tier-1-Cybersecurity-Anbieter als Neukunden für ein 5G-fähiges Edge-Gerät mit mehr als 5 Mio. USD Jahresumsatz bei voller Stückzahl. Es ist der achte Design-Win 2026, so viele wie im gesamten Vorjahr. Dazu kommen eine White-Label-Switch-Familie und Beschleuniger für Post-Quanten-Kryptografie, die ab 2027 in Serie gehen.
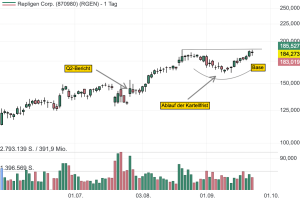
Die Aktie läuft seit Anfang Mai seitwärts und macht sich nun bereit, die Base nach oben zu verlassen. Mit dem Ausbruch über die Marke von 53 USD könnte man hier auf die Trendfolge spekulieren. (SILC)

 & Profi-Tools von